Ingatlanpiaci aktualitások, Szeged ingatlanpiaca 2026 őszén - Kivárás vagy új lendület?
Kivárás a szegedi ingatlanpiacon
A szegedi ingatlanpiacon az árak tekintetében normalizálódás figyelhető meg. Az elmúlt évek jelentős áremelkedése után a piac érezhetően lelassult, az ingatlanok átlagára pedig a korábbi csúcsokhoz és a kialakult, rendkívül magas árszintekhez képest csökkent. Bár ez a változás a hirdetésekben szereplő kínálati árakban nem minden esetben tükröződik, a tényleges értékesítések során egyre nagyobb szerepet kap az alku és az eladói kompromisszumkészség.
Az ingatlantulajdonosok egyre inkább szembesülnek azzal, hogy a korábbi években megszokott értékesítési feltételek már nem feltétlenül működnek. Míg korábban sok esetben elegendő volt meghirdetni egy ingatlant, és rövid időn belül érdeklődőkre, akár több ajánlatra is számítani lehetett, addig ma jóval tudatosabb vevői magatartás jellemző. A vásárlók alaposabban mérlegelik a lehetőségeiket, összehasonlítják az ajánlatokat, és kevésbé hajlandóak túlzottan magas árat fizetni.
Mindez azonban korántsem jelenti azt, hogy ne lehetne eladni egy ingatlant. Megfelelő árazással és reális piaci elvárásokkal továbbra is sikeres értékesítések valósíthatók meg. Meggyőződésünk, hogy minden ingatlannak megvan a maga vevője, a kérdés elsősorban az, hogy az eladó és a vevő elképzelései mennyire találkoznak egymással. Azt tapasztaljuk, hogy a jelenlegi folyamat sokkal inkább az árak normalizálódásáról szól, mintsem az ingatlanpiac működésképtelenségéről.
Érkezik a Wekerle Plusz, a Lakástakarék és új Energetikai támogatás!
Ebben a visszafogottabb piaci környezetben hozhatnak változást a tegnap, október 19-én ismertetett, 2027-es költségvetéshez kapcsolódó lakáspolitikai tervek. A bejelentett irány a fiatalok saját otthonhoz jutását, az új lakások építését, az energetikai korszerűsítést és a megfizethető lakhatás bővítését helyezné előtérbe.
Az intézkedések egyelőre tervezetek, a végleges feltételeket az elfogadott szabályozás rögzítené. A bemutatott elképzelések megvalósulása ugyanakkor várhatóan eltérően befolyásolná az új és a használt lakások piacát. A jelenlegi stagnálás mellett egyes ingatlantípusok kedvezőbb helyzetbe kerülhetnének, miközben másoknál továbbra is meghatározó maradna az ár és az alku.
Az új építésű lakások kedvezőbb helyzetbe kerülhetnének
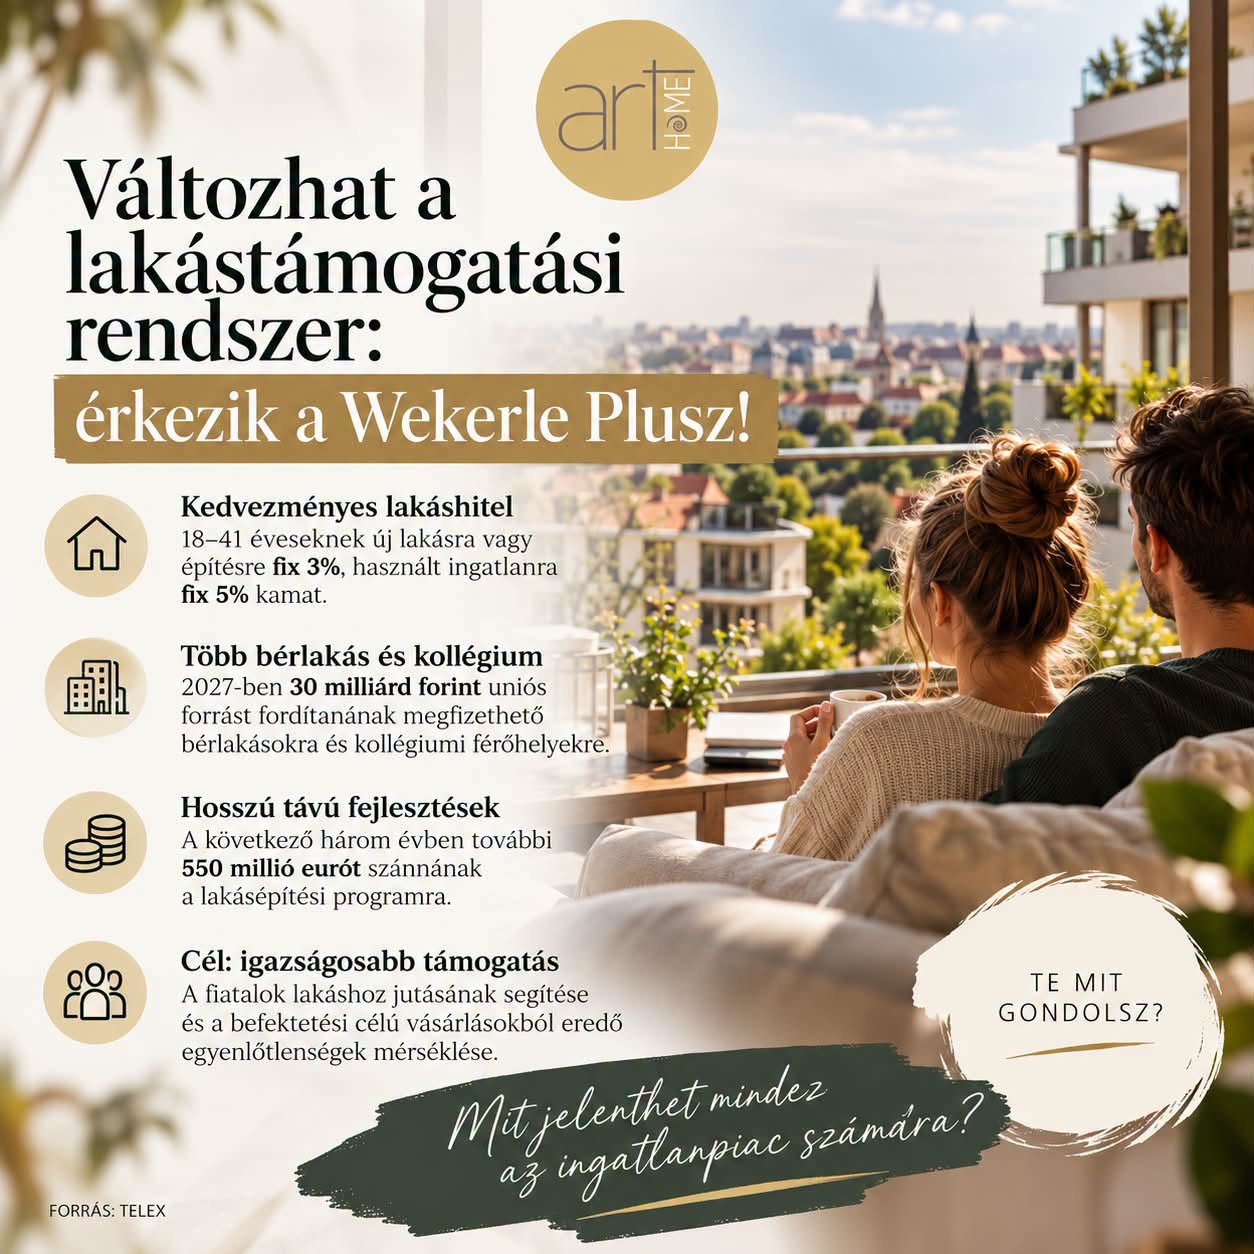
A tervek szerint az Otthon Start programot a Wekerle Plusz vásárlási és építési hitel váltaná fel. A fiatal, első otthonukat megszerző vásárlók új lakás vásárlásához vagy építéséhez fix 3 százalékos, használt ingatlan vásárlásához fix 5 százalékos kamatozású hitelt vehetnének igénybe, a tervezett életkori és jogosultsági feltételek mellett.
A kamatok közötti különbség várhatóan az új építésű lakások felé terelné a jogosult vásárlók egy részét. A kedvezőbb finanszírozás javíthatná ezeknek az ingatlanoknak a versenyhelyzetét, és támogathatná az új beruházások értékesítését. A magasabb vételár ugyanakkor továbbra is korlátot jelentene: a vevők számára a teljes bekerülési költség és a szükséges önerő is meghatározó maradna.
Az új lakások piacát az 5 százalékos áfa tervezett meghosszabbítása is segíthetné. A 27 százalékos áfa esetleges visszatérésével az árkülönbség az új és használt ingatlanok között nőtt volna. A kedvezményes kulcs fenntartása azonban kiszámíthatóbb feltételeket teremthet, és elmaradhatna az áfaemelésből eredő közvetlen áremelési nyomás.
A használt lakásoknál továbbra is jelentős az alku szerepe
A használt ingatlanok esetében a tervezett 5 százalékos hitelkamat a korábbi 3 százalékos támogatott konstrukcióhoz képest magasabb havi törlesztést jelentene. Ez visszafoghatná a hitelből vásárlók által vállalható vételárat, és tovább erősíthetné a tudatos, összehasonlításon alapuló vásárlói döntéseket.
Szegeden ezért a használt lakások piacán nem várnánk a tervezett intézkedésektől általános, újabb nagymértékű áremelkedési hullámot. A jó elhelyezkedésű, megfelelő állapotú és reálisan árazott ingatlanok továbbra is megtalálhatnák a vevőjüket, a túlárazott lakásoknál viszont változatlanul szükség lehetne az eladói elképzelések felülvizsgálatára. A támogatási rendszer átalakítása önmagában nem hidalná át a kínálati árak és a fizetőképes kereslet közötti különbséget.
A korszerűsítés támogatása segíthetné a felújítandó ingatlanokat
A tervezett energetikai program legfeljebb 15 millió forintos, fix 3 százalékos hitelt és akár 7,5 millió forintos vissza nem térítendő támogatást biztosíthatna. A támogatást gyermekvállalási vagy házassági feltétel nélkül lehetne elérni, az előírt energiamegtakarítás teljesítésével. Ez javíthatná a korszerűsítésre szoruló lakások és családi házak értékesíthetőségét. A felújítás finanszírozhatósága több vevő számára tehetné vállalhatóvá egy régebbi ingatlan megvásárlását, különösen Szeged családi házas városrészeiben és a környező településeken. A reális vételár azonban itt is alapfeltétel maradna: a támogatás a korszerűsítést segítené, a túlárazást nem indokolná.
Hosszabb távon a megtakarítások és a kínálat is erősödhetne
Az államilag támogatott lakástakarék tervezett visszatérése a későbbi vásárlásokhoz és felújításokhoz szükséges saját forrás felépítését segítené. Ez elsősorban hosszabb távon támogatná a lakáspiaci keresletet.
A bejelentett lakás- és kollégiumépítési program pedig a megfizethető lakhatás kínálatát bővíthetné. Szegeden, egyetemi városként, ennek különös jelentősége lehetne. A helyben megvalósuló fejlesztések idővel mérsékelhetnék a bérleti piacra nehezedő nyomást, és a befektetési célú vásárlásoknál is nagyobb szerepet kaphatna a várható hozam pontos mérlegelése.
A legfontosabb bejelentések címszavakban:
- Kedvezményes lakáshitel: a 18–41 éves korosztály számára ÚJ LAKÁS vásárlására vagy építésére fix 3%-os, HASZNÁLT ingatlan esetén fix 5%-os kamatot terveznek.
- Hosszú távú fejlesztések: a következő három évben további 550 millió eurót fordítanának a lakásépítési programra, banki és piaci finanszírozás bevonásával.
- Igazságosabb támogatási rendszer: a cél a fiatalok lakáshoz jutásának segítése és a befektetési célú vásárlásokból eredő egyenlőtlenségek mérséklése.
- Visszatérne az államilag támogatott lakástakarék! Az első 5 évben 10% állami támogatás. A 6. évtől 20% állami támogatás. Mindez a 3%-os banki kamaton FELÜL!
- Energetikai felújítás akár 7,5 millió Ft támogatással! Maximum 15 millió Ft hitel, fix 3%-os kamattal. 30–50% vissza nem térítendő támogatás lenne. Nem kell hozzá gyermek vagy házasság! Legalább 30%-os energiamegtakarítást kellene elérni.
Összességében a jelenlegi szegedi ingatlanpiacot továbbra is a kivárás, a visszafogottabb kereslet és az erősödő alkupozíció jellemzi. A tervezett intézkedések ezen belül rendezhetnék át a lehetőségeket: az új lakások és az energetikailag korszerűsíthető ingatlanok keresletét támogathatnák, míg a használt lakások jelentős részénél megmaradhatna az árak normalizálódása. Az eladóknak ezért továbbra is a jelenlegi piaci viszonyokra érdemes építeniük.
Ha eladást vagy vásárlást tervezel Szegeden és környékén, keress minket, és nézzük meg együtt, mit jelentenek ezek a változások a te lehetőségeid szempontjából!
A cikkhez felhasznált forrás: Telex